

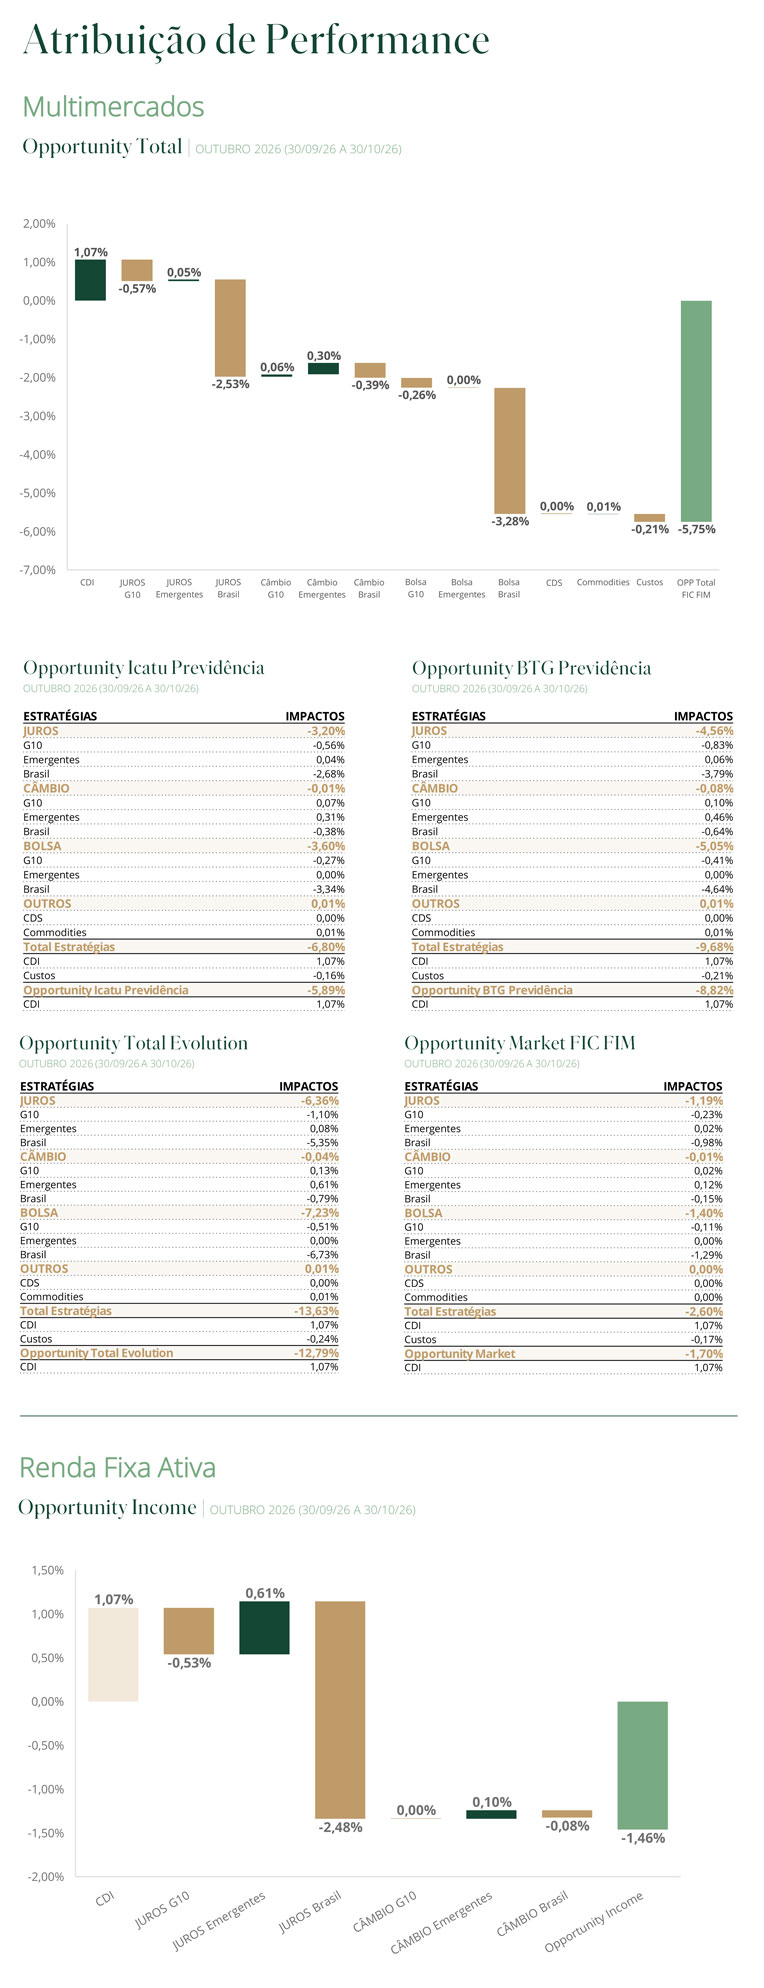
Cenário Macro Atual Os altos níveis de juros globais começaram a trazer implicações mais amplas para os mercados em outubro. Com o crescente custo de financiamento e a divulgação de alguns resultados abaixo do esperado de empresas que estão na fronteira da inteligência artificial, houve a percepção de um aperto mais contundente das condições financeiras. Os dados econômicos trouxeram indicações adicionais de resiliência do crescimento global e de que o problema inflacionário seguirá premente, mas os riscos do outro lado começaram a parecer menos distantes. Com isso, o mercado acionário reagiu a esse ambiente, assim como os bancos centrais de relevância sistêmica. Nos mercados emergentes, o destaque do mês foi a quedados ativos brasileiros após o resultado da eleição presidencial, que divergiu das expectativas do mercado. Além disso, apontamos mudanças importantes na comunicação do banco central mexicano ao longo do mês.
A queda de cerca de 30 bps nas partes intermediária e longa da curva de juros nos EUA não foi reflexo de dados correntes mais fracos de crescimento e inflação. De fato, após uma revisão metodológica que havia sugerido uma dinâmica mais benigna da principal medida de núcleo de inflação no país, a piora observada nas métricas em outubro certamente mantém o risco inflacionário como principal foco da política monetária. Além disso, os indicadores preliminares do PIB do terceiro trimestre confirmaram que a demanda interna segue com forte tendência de crescimento. O fator decisivo para a reversão parcial do movimento de alta dos juros ocorrido nos meses anteriores foi a percepção de vulnerabilidade do modelo de negócios das principais empresas de tecnologia, diante da necessidade de altos investimentos e do custo crescente de financiamento. Essa percepção foi reforçada pela decisão do Federal Reserve de manter os juros na reunião realizada no fim de outubro (após ter subido em setembro), acompanhada de uma comunicação que, implicitamente, começa a atribuir maior peso aos trade-offs de política monetária decorrentes do aperto das condições financeiras.
Esse tema também esteve no cerne da mudança gradual de retórica do Banco Central Europeu (ECB) ao longo do mês, em direção ao reconhecimento de que o aperto já ocorrido nas condições financeiras acentuou de forma relevante os riscos de queda do crescimento econômico. No caso da Europa, o aumento das incertezas nas esferas fiscal e política também tem contribuído de forma significativa para um aperto das condições financeiras por meio de um prêmio de risco mais elevado. A dinâmica dos preços dos combustíveis e da energia, assim como a resiliência da economia, aproximam a perspectiva de inflação do cenário adverso considerado nos exercícios de projeção do ECB. Ainda assim, a decisão de manutenção dos juros e as comunicações posteriores deixaram claro que, diante dessa piora nas condições financeiras, uma estratégia de altas de juros em reuniões alternadas é a que melhor se adapta a essa realidade.
Nos mercados emergentes, destacamos a reeleição de Lula para um quarto mandato na Presidência do Brasil, em resultado que divergiu das pesquisas e do que vinha sendo precificado pelos ativos. Como parte do mercado associava o cenário de oposição a uma maior probabilidade de ajuste fiscal, a confirmação da continuidade resultou em desvalorização dos ativos e alta da curva de juros. A atenção no Brasil seguirá voltada aos sinais de política econômica do novo mandato do presidente, com destaque para o comando da Fazenda, a estratégia de política fiscal e o arcabouço formal da política monetária. Por fim, a ata da última decisão de política monetária no México, seguida de entrevistas e análises de diretores do Banxico em eventos, abriu novamente espaço para cortes residuais de juros. Esse conjunto de comunicações evidenciou um maior enfoque na melhora da dinâmica inflacionária em um cenário de ausência de pressões de demanda, em detrimento da preocupação com o estreitamento do diferencial de juros em relação aos EUA e a consequente vulnerabilidade da taxa de câmbio.
Posicionamento Família Total | Multimercados
Opp Total FIC FIM | Opp Total Evolution FIC FIM | Opp Market FIC FIM
Opp BTG Previdência FIC FIM | Opp Icatu Previdência FIC FIM
No Brasil, reduzimos substancialmente a posição comprada em NTN-Bs, mas mantivemos uma exposição seletiva em ações domésticas. Adicionalmente, zeramos as posições em juros nominais na parte intermediária da curva e em índice de ações local.
No exterior, mantivemos exposição a uma seleção de empresas dos setores de semicondutores, serviços financeiros e mídia. Entre as estratégias de caráter mais cíclico, após a divulgação de uma ata dovish do Banxico, optamos por operar com uma combinação de posições vendidas no peso mexicano e aplicadas na parte curta da curva do país.
Família Income | Renda Fixa Ativa
Opportunity Income FIC FIF RF LP RL
No Brasil, reduzimos moderadamente a posição aplicada em juros reais longos e, de forma mais significativa, as posições em juros nominais intermediários. Mantivemos as posições aplicadas no México (com hedge parcial através de posição comprada em USDMXN) e na África do Sul. Adicionamos pequena posição aplicada na parte intermediária da curva de juros na Colômbia. A posição tomada em juros nos EUA foi levemente reduzida.


 ÁREA DO CLIENTE

 FALE CONOSCO